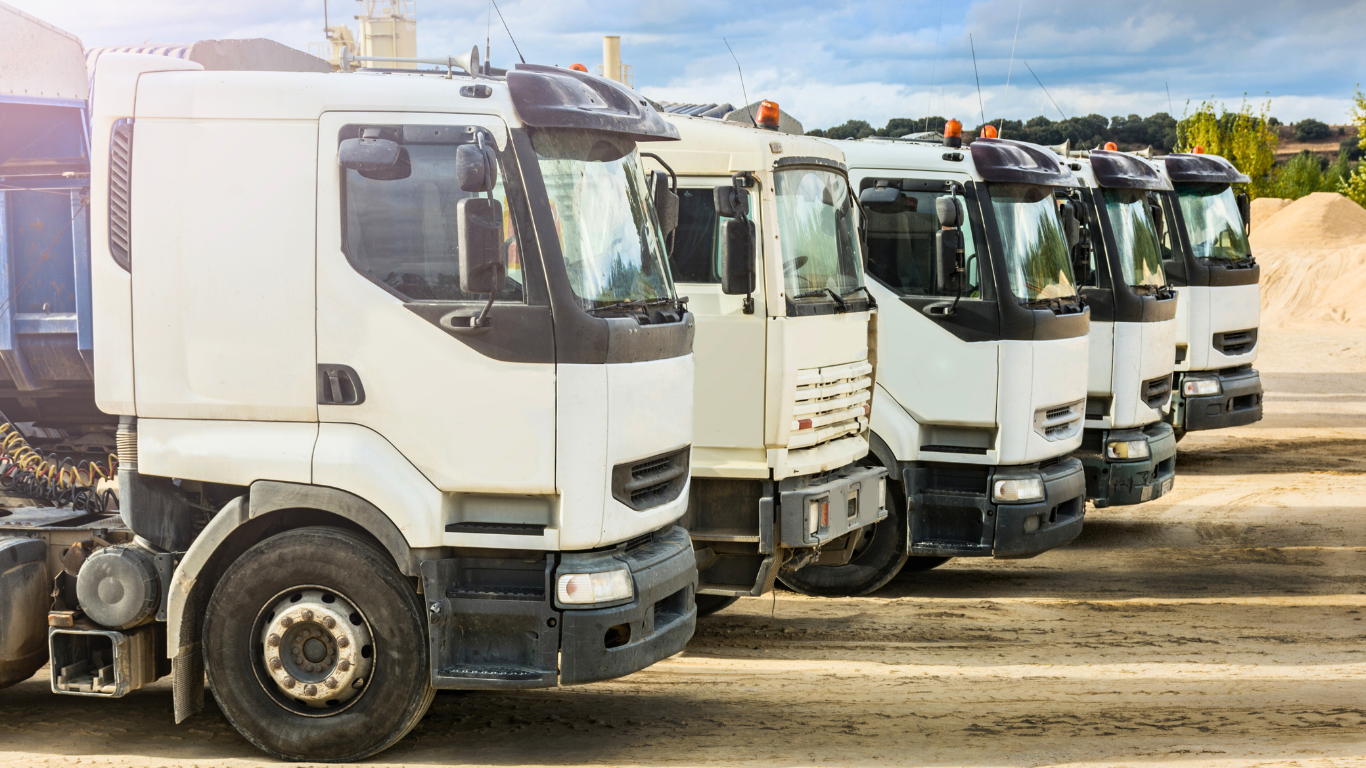
Seguro de frota é a proteção financeira para todos os veículos que a empresa usa no dia a dia. Ele cobre danos, roubos e responsabilidades. Por isso, garante tranquilidade ao gestor.
Resumo rápido:
- O seguro de frota protege a empresa contra custos inesperados com veículos.
- Negociar descontos e adotar telemetria reduz significativamente o preço da apólice.
- Práticas de gestão de risco melhoram a segurança e diminuem sinistros.
Por que investir em cobertura de frota?
Investir em cobertura de frota reduz o impacto de acidentes inesperados. Além disso, protege o patrimônio da empresa. Portanto, evita surpresas no fluxo de caixa.
Ao consolidar todos os veículos em uma única apólice, a empresa ganha poder de negociação e simplifica a gestão administrativa, diminuindo a necessidade de múltiplos contratos e reduzindo a burocracia.
Benefícios financeiros
Com a cobertura, a empresa paga menos em reparos emergenciais. Em seguida, pode negociar melhores condições com fornecedores. Assim, aumenta a previsibilidade dos gastos.
Além da economia direta, há a redução de custos indiretos, como a perda de produtividade quando um veículo fica indisponível. A previsibilidade permite planejar investimentos em expansão sem surpresas.
Proteção contra imprevistos
Roubos e incêndios são riscos constantes no trânsito. Por isso, a apólice cobre perdas totais ou parciais. No entanto, a indenização depende da análise de cada caso.
Outros eventos, como alagamentos, vendavais ou atos de vandalismo, também podem ser incluídos mediante cláusulas específicas, ampliando a segurança da operação.
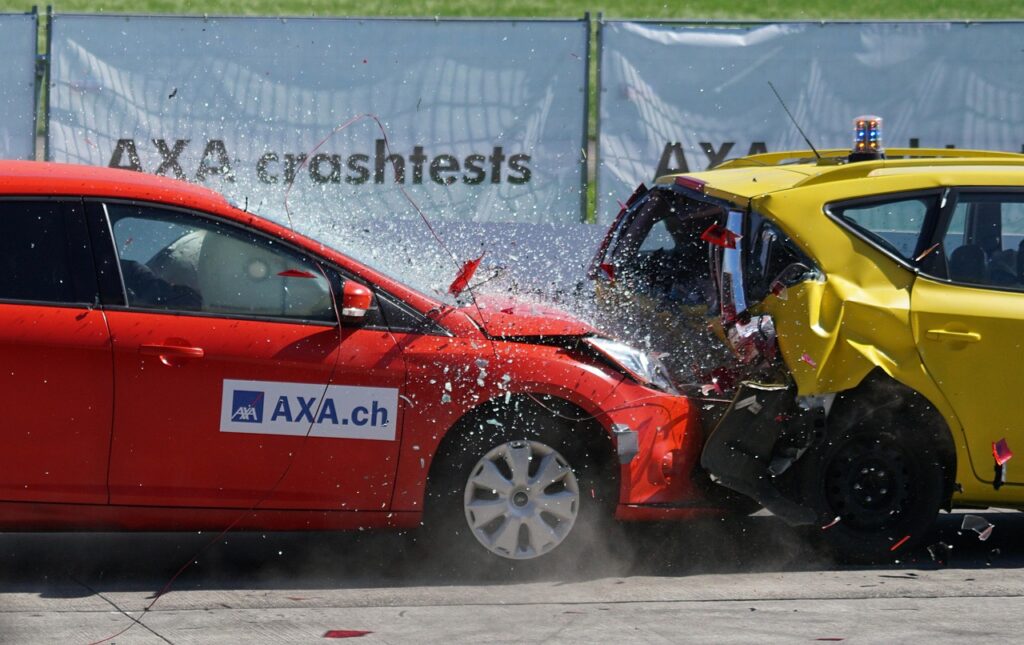
Principais coberturas da apólice de frota
As seguradoras oferecem diversas opções para adaptar a apólice ao negócio. Primeiro, cobertura contra colisão e capotamento. Em seguida, proteção contra roubo e furto qualificado.
É possível ainda acrescentar coberturas complementares, como danos a vidros, assistência a terceiros e proteção para equipamentos instalados nos veículos, como GPS e dispositivos de telemetria.
- Colisão e capotamento: repara danos materiais.
- Roubo e furto qualificado: indeniza o valor do veículo.
- Responsabilidade civil: cobre danos a terceiros.
- Assistência 24h: oferece socorro rápido.
Responsabilidade civil
Essa cobertura paga indenizações por danos a terceiros. Portanto, protege a empresa de processos judiciais. Por fim, reforça a reputação da marca.
Além da indenização por danos materiais, a responsabilidade civil inclui despesas médicas, multas e até perdas de lucro decorrentes de interrupções nas atividades do cliente afetado.
Como reduzir custos na contratação
É possível otimizar o preço sem perder proteção. Primeiro, avalie o histórico de sinistros da frota. Em seguida, negocie descontos por perfil de risco baixo.
Outra estratégia eficaz é a análise de dados de telemetria para demonstrar hábitos de condução seguros, o que pode gerar descontos adicionais nas renovações.
- Consolide todas as unidades em uma única apólice.
- Instale dispositivos de rastreamento e telemetria.
- Realize manutenção preventiva regularmente.
- Capacite motoristas com treinamentos de direção segura.
Essas ações demonstram comprometimento com a segurança. Por isso, as seguradoras costumam oferecer tarifas mais atrativas.
Além disso, a revisão periódica das coberturas permite eliminar itens desnecessários, ajustando a apólice ao real risco da operação.
Boas práticas de gestão de risco
Gerenciar riscos reduz a frequência de sinistros. Primeiro, implemente políticas claras de uso dos veículos. Em seguida, monitore o comportamento dos motoristas.
É recomendável estabelecer um programa de auditoria interna que verifique o cumprimento das políticas, identifique desvios e proponha correções antes que se tornem incidentes.
- Estabeleça limites de velocidade nas rotas.
- Realize inspeções periódicas dos veículos.
- Utilize softwares de controle de jornada.
Com essas medidas, a empresa diminui custos operacionais. Além disso, melhora a imagem perante clientes e parceiros.
Investir em cultura de segurança, reconhecendo motoristas com bom desempenho, cria um ambiente de responsabilidade compartilhada.
Conclusão: seguro de frota como aliado estratégico
O seguro de frota protege o capital investido e controla despesas inesperadas. Por isso, vale a pena analisar opções com um corretor especializado. Entre em contato com a A7 seguros – Maringá pelo WhatsApp e solicite uma cotação gratuita.
Ao escolher a apólice ideal, a empresa garante continuidade das operações, reduzindo a vulnerabilidade a eventos externos e fortalecendo sua competitividade no mercado.
Informações baseadas nas diretrizes da SUSEP
Leia também
- seguro empresarial: coberturas e por que sua empresa precisa
- 4 motivos para contratar um Seguro de Responsabilidade Civil Profissional
Perguntas frequentes
Qual a diferença entre a cobertura de frota e o seguro de veículo?
A cobertura de frota protege todos os veículos da empresa em uma única apólice. Já o seguro de veículo protege apenas um automóvel.
É obrigatório ter cobertura de frota?
Não há obrigatoriedade legal, mas a responsabilidade civil é exigida por lei. Portanto, a cobertura evita multas e processos.
Como a telemetria influencia no preço?
Dispositivos de telemetria monitoram velocidade e comportamento. Assim, a seguradora reconhece menor risco e oferece desconto.
Posso incluir motoristas temporários na apólice?
Sim, basta informar a seguradora sobre a mudança. Em seguida, a apólice será ajustada conforme o perfil.